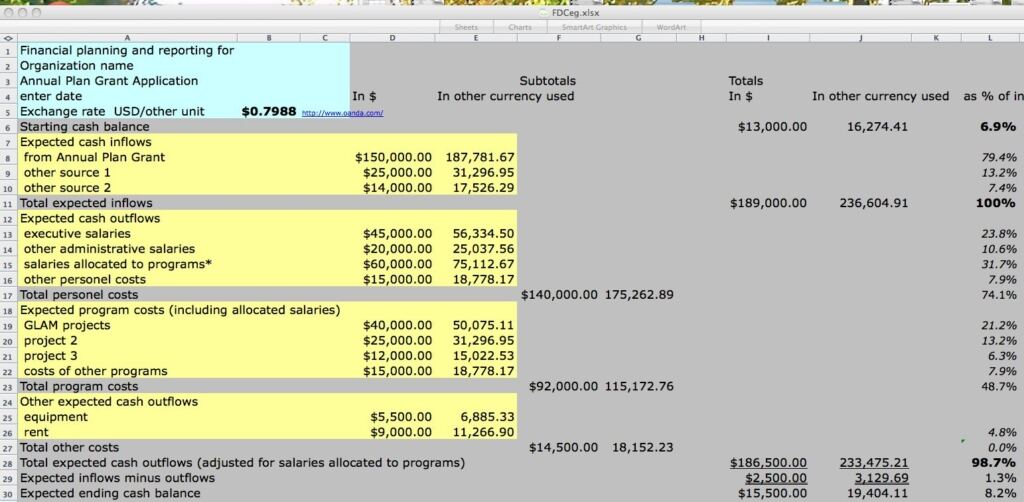
Bir işletmenin belirli bir dönemde kâr mı zarar mı ettiğini gösteren temel mali tablo gelir tablosu olarak adlandırılır. Bilanço işletmenin belirli bir andaki fotoğrafını çekerken, gelir tablosu bir dönemin filmini gösterir: ne kadar satış yapıldı, bu satış için ne harcandı ve geriye ne kaldı. Gündelik dilde gelir gider tablosu ya da kâr-zarar tablosu da denir. Bu yazı genel bilgilendirme amaçlıdır; mali tablolarınız için mali müşavirinize danışın.
Gelir Tablosu Kalemleri Nelerdir?
Muhasebe gelir tablosu, satışlardan başlayıp aşama aşama net kâra inen basamaklı bir yapıdadır:
- Brüt satışlar: Dönem içinde yapılan yurt içi ve yurt dışı satışlar ile diğer gelirler.
- Satış indirimleri: İadeler, iskontolar ve diğer indirimler. Düşüldüğünde net satışlar bulunur.
- Satışların maliyeti: Satılan mal ya da verilen hizmetin maliyeti. Net satışlardan çıkarıldığında brüt satış kârı ya da zararı elde edilir.
- Faaliyet giderleri: Araştırma-geliştirme, pazarlama-satış-dağıtım ve genel yönetim giderleri. Düşüldüğünde faaliyet kârı ya da zararı çıkar.
- Diğer faaliyetlerden olağan gelir ve giderler: Faiz gelirleri, kur farkları, komisyonlar gibi ana faaliyet dışı kalemler.
- Finansman giderleri: Borçlanmanın faiz ve benzeri maliyetleri. Bu aşamada olağan kâr ya da zarar hesaplanır.
- Olağandışı gelir ve giderler: Olağan faaliyetlerle ilgisi olmayan, arızi nitelikteki kalemler. Sonuç dönem kârı ya da zararıdır.
- Vergi ve yasal yükümlülük karşılıkları: Düşüldüğünde dönem net kârı ya da zararı kalır.
Gelir Tablosu Nasıl Hazırlanır?
- Dönemi belirleyin: Aylık, üç aylık ya da yıllık.
- Kayıtları tamamlayın: Döneme ait tüm fatura, masraf ve banka hareketlerinin işlendiğinden emin olun.
- Dönem sonu işlemlerini yapın: Stok sayımı, amortisman, karşılıklar ile gelecek döneme ait gelir ve giderlerin ayrılması.
- Mizanı çıkarın ve kontrol edin: Gelir ve gider hesaplarının bakiyeleri tablonun kaynağıdır.
- Kalemleri sırasıyla yerleştirin: Net satışlardan başlayarak her ara toplamı hesaplayın.
- Vergi karşılığını hesaplayın ve net sonuca ulaşın.
- Karşılaştırın: Önceki dönemle yan yana sunun; büyük farkların nedenini açıklayın.
Muhasebe yazılımları ve ERP sistemleri tabloyu kayıtlardan otomatik üretir; ilgili yazımız ERP uzmanı nedir.
Gelir Tablosu Örneği
Basit bir gelir tablosu örneği için küçük bir işletme düşünelim. Dönemde 1.000 birim brüt satış yapmış, 50 birim iade ve iskonto vermiş olsun; net satışlar 950 birimdir. Satılan malın maliyeti 600 birimse brüt satış kârı 350 birim olur. Kira, personel ve pazarlama gibi faaliyet giderleri 200 birim tutuyorsa faaliyet kârı 150 birimdir. 10 birim faiz geliri eklenir, 30 birim finansman gideri düşülürse dönem kârı 130 birim çıkar. Vergi karşılığı ayrıldıktan sonra kalan tutar dönem net kârıdır. Rakamlar yalnızca mantığı göstermek içindir.
Gelir Tablosu Türleri Nelerdir?
- Tek aşamalı gelir tablosu: Tüm gelirler bir grupta, tüm giderler başka bir grupta toplanır; fark tek adımda bulunur. Basittir, ancak kârın hangi faaliyetten geldiğini göstermez.
- Çok aşamalı gelir tablosu: Brüt kâr, faaliyet kârı ve net kâr gibi ara sonuçlar ayrı ayrı gösterilir. Türkiye’de tek düzen muhasebe sisteminde kullanılan biçim budur.
- Sunum biçimine göre: Kalemlerin alt alta dizildiği rapor tipi ve gelir ile giderlerin karşılıklı iki sütunda gösterildiği hesap tipi.
- Giderlerin sınıflandırılmasına göre: Fonksiyon esasına göre (satış maliyeti, pazarlama, yönetim) ya da çeşit esasına göre (personel, amortisman, hammadde).
- Kapsamına göre: Tek bir şirketin bireysel tablosu ya da bir grubun konsolide tablosu.
Gelir Tablosu İlkeleri
- Dönemsellik: Gelir ve giderler, tahsil ya da ödeme tarihine değil, ait oldukları döneme kaydedilir.
- Gerçekleşme: Gerçekleşmemiş satışlar ve gelirler gerçekleşmiş gibi gösterilmez.
- Eşleştirme: Bir dönemin hasılatı, o hasılatı elde etmek için katlanılan maliyet ve giderlerle karşılaştırılır.
- Brüt gösterim: Gelir ve giderler birbirine mahsup edilmeden ayrı ayrı gösterilir.
- Tutarlılık: Uygulanan değerleme ve maliyet yöntemleri dönemden döneme keyfi olarak değiştirilmez; değişiklik varsa açıklanır.
- İhtiyatlılık: Olası zararlar için karşılık ayrılır; olası kârlar gerçekleşmeden kaydedilmez.
- Olağan-olağandışı ayrımı: Arızi kalemler, olağan faaliyet sonuçlarından ayrı sunulur.
Gelir Tablosu Nasıl Okunur?
- Brüt kârın satışlara oranı, ürünün kendi kârlılığını gösterir.
- Faaliyet kârı, işletmenin asıl işinden para kazanıp kazanmadığını ortaya koyar.
- Finansman giderlerinin büyüklüğü borç yükü hakkında fikir verir.
- Net kâr ile nakit aynı şey değildir; kâr eden bir işletme nakit sıkıntısı çekebilir. Alacakların durumu için cari hesap nedir yazımıza bakabilirsiniz.
Diğer iş ve finans içerikleri İş Yaşamı kategorisinde.