

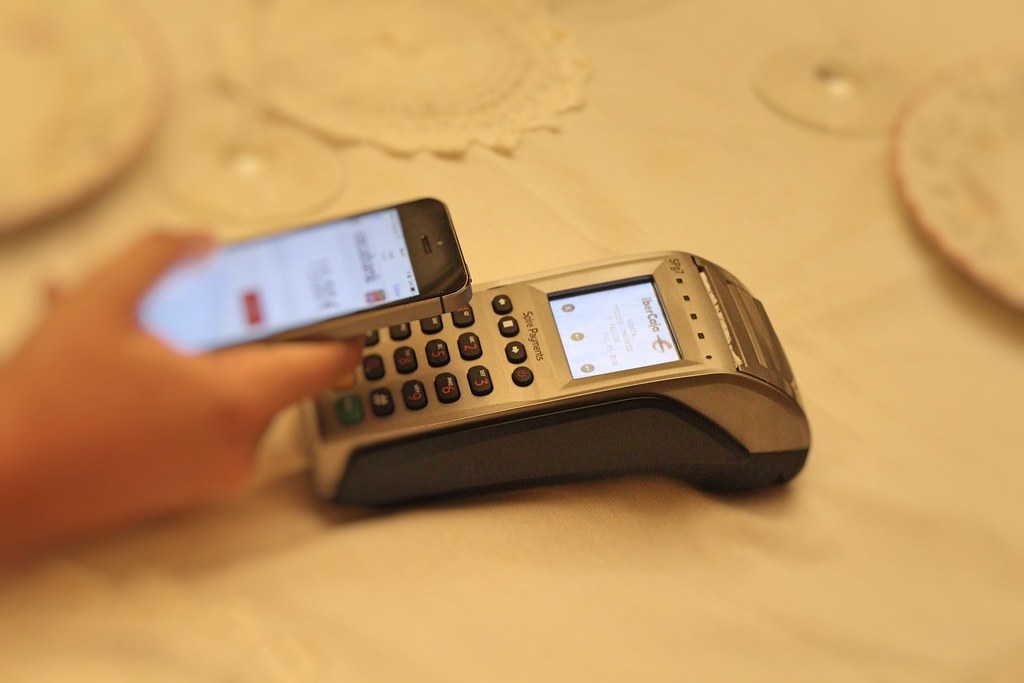
Bir e-ticaret sitesinde ziyaretçinin ürünü beğenmesi, sepete eklemesi ve satın almaya karar vermesi, satışın gerçekleşmesi için yetmez. Son adımda, yani ödeme ekranında yaşanan en küçük aksaklık bütün emeği boşa çıkarabilir. Bu yüzden online ödeme sistemleri, internet ticaretinin görünmeyen ama en kritik altyapısıdır. Bu yazıda bu sistemlerin ne olduğunu ve çevrimiçi pazarda üstlendiği rolleri ele alıyoruz.
Online Ödeme Sistemleri Nedir?
Online ödeme sistemleri, alıcı ile satıcı arasındaki para transferinin internet üzerinden, güvenli ve anlık biçimde gerçekleşmesini sağlayan teknolojik ve finansal altyapıların tümüdür. Bir ödeme işleminde birkaç taraf birlikte çalışır: müşteri, satıcı, müşterinin kartını veren banka, satıcının bankası, kart şemaları ve aradaki bağlantıyı kuran ödeme altyapısı. Müşteri ödeme düğmesine bastığında bilgi şifrelenerek iletilir, banka onay verir ve tutar satıcının hesabına aktarılmak üzere işleme alınır. Bütün bunlar birkaç saniye içinde olur.
Başlıca ödeme sistemleri ve yöntemleri şunlardır:
- Sanal POS: Kredi ve banka kartıyla ödeme alınmasını sağlar; bankalardan ya da ödeme kuruluşlarından temin edilir.
- Ödeme kuruluşları ve ödeme geçitleri: Tek entegrasyonla birçok bankanın kartına taksit, kayıtlı kart ve çeşitli ödeme yöntemleri sunar.
- Dijital cüzdanlar: Kart bilgisini her seferinde girmeden, telefon ya da hesap üzerinden hızlı ödeme imkânı verir.
- Havale, EFT ve anlık transfer sistemleri: Bankadan bankaya doğrudan ödeme.
- Kapıda ödeme: Teslimat sırasında nakit ya da kartla ödeme.
- Alışveriş kredisi ve sonra öde modelleri: Ödeme anında onaylanan taksitli finansman.
- Linkle ve karekodla ödeme: Sosyal medya satışları ve uzaktan tahsilat için.
Ödeme Sistemlerinin Online Pazardaki Rolü
- Satışı tamamlar: Ödeme adımı ne kadar hızlı ve sorunsuzsa sepeti terk etme oranı o kadar düşer. Uzun formlar, hata veren sayfalar ve beklenmeyen ek ücretler satışın bu aşamada kaybedilmesinin başlıca nedenleridir.
- Güven oluşturur: Müşteri kart bilgilerini tanımadığı bir siteye emanet eder. Üç boyutlu doğrulama, güvenli bağlantı ve tanınan ödeme logoları bu tereddüdü azaltır. Güven duymayan ziyaretçi alışverişi tamamlamaz.
- Seçenek sunar: Herkesin tercih ettiği ödeme aracı farklıdır. Kart, taksit, cüzdan, havale ve kapıda ödeme seçeneklerinin bir arada sunulması daha geniş bir kitleye ulaşmayı sağlar.
- Sepet tutarını büyütür: Taksit ve vadeli ödeme imkânları, yüksek tutarlı alışverişleri erişilebilir kılar.
- Sınırları kaldırır: Çoklu para birimi ve yabancı kart kabulü, işletmelerin yurt dışına satış yapmasını mümkün kılar.
- Dolandırıcılığı önler: Sahtecilik tespit sistemleri şüpheli işlemleri durdurur; hem tüketiciyi hem satıcıyı korur.
- Nakit akışını düzenler: Tahsilatın ne zaman hesaba geçeceği, işletmenin tedarikçi ve gider ödemelerini planlamasını belirler.
- Veri sağlar: Hangi ödeme yönteminin tercih edildiği, hangi adımda vazgeçildiği ve başarısız işlem oranı gibi bilgiler iyileştirme için yol gösterir.
- Operasyonu kolaylaştırır: Otomatik mutabakat, iade ve fatura entegrasyonu elle yapılan işleri azaltır.
- Yeni iş modellerini mümkün kılar: Abonelikler, dijital içerik satışı, pazar yerlerinde satıcılar arası ödeme dağıtımı ve tek tıkla sipariş, gelişmiş ödeme altyapıları sayesinde vardır.
- Mobil alışverişi destekler: Telefonla alışverişin yaygınlaşması, parmak izi ya da yüz tanımayla onaylanan hızlı ödemelerle birlikte gelişmiştir.
- Kayıtlı ekonomiye katkı sağlar: Elektronik ödemeler izlenebilir ve belgelidir.
İşletmeler için seçim ölçütleri: Ödeme altyapısını belirlerken komisyon ve sabit ücretlere, tutarın hesaba geçiş süresine, sunulan ödeme yöntemlerine ve taksit seçeneklerine, kullandığınız e-ticaret altyapısıyla uyumuna, güvenlik sertifikalarına ve kuruluşun yetkili otoriteden lisanslı olmasına, teknik destek kalitesine ve başarılı işlem oranına bakın. Ödeme sayfasının mobil cihazlarda rahat kullanılabilmesi de en az bunlar kadar önemlidir.
Tüketiciler için güvenlik önerileri: Adres çubuğunda güvenli bağlantı simgesi olmayan sitelerde kart bilgisi girmeyin, mümkünse sanal kart kullanın, bankanızdan gelen doğrulama kodunu kimseyle paylaşmayın ve hesap hareketlerinizi düzenli olarak kontrol edin.
Maliyet tarafını sanal POS komisyon oranları yazımızda, vadeli ödeme modellerini şimdi al sonra öde (BNPL) içeriğimizde, yabancı para birimiyle tahsilatı döviz POS nedir rehberimizde inceleyebilirsiniz.






[…] yöntemlerle karşılaştırmak için ödeme sistemlerinin online pazardaki rolü ve ödeme koruma sistemi nedir yazılarımıza, kargo kaynaklı zararlar için tazmin faturası […]